تحول الفوترة الإلكترونية في قطر: الإطار القانوني، والجدول الزمني للجاهزية، وما يجب على الشركات معرفته
دخلت قطر مرحلة حاسمة في مسيرتها نحو رقمنة النظام الضريبي. ففي 6 مايو 2026، وافق مجلس الوزراء على مشروع قانون الفوترة الإلكترونية إلى جانب لائحته التنفيذية، التي أعدتها وزارة المالية بالتنسيق مع الهيئة العامة للضرائب (GTA). ويأتي هذا الإنجاز التشريعي بعد إطلاق المرحلة التجريبية الفعلية للبرنامج الوطني للفوترة الإلكترونية التابع للهيئة، والذي بدأ بإشراك مجموعة مختارة من الكيانات الكبرى في أواخر عام 2025، ثم توسّع من خلال جلسة الانضمام الرسمية التي عُقدت في 18 مايو 2026.
وعلى الرغم من أن قطر لم تطبق ضريبة القيمة المضافة حتى الآن، رغم توقيعها على الاتفاقية الموحدة لضريبة القيمة المضافة لدول مجلس التعاون الخليجي، فإنها تمضي قدماً في تنفيذ الفوترة الإلكترونية بشكل مستقل ضمن استراتيجية أشمل للتحول الرقمي وتعزيز الرقابة الضريبية. ويستعرض هذا المقال ما تم تأكيده رسمياً، وما لا يزال قيد المراجعة، وكيف ينبغي للشركات العاملة في قطر الاستعداد لهذه المرحلة.
ما هي الفوترة الإلكترونية في قطر؟
تشير الفوترة الإلكترونية إلى إصدار الفواتير وتبادلها والتحقق منها وأرشفتها إلكترونياً بصيغة منظمة بين الشركات والمستهلكين والجهات الحكومية، بدلاً من استخدام الفواتير الورقية أو ملفات PDF غير المنظمة. وفي قطر، يجري تطوير هذا الإطار وفق نموذج الرقابة المستمرة على المعاملات (Continuous Transaction Control - CTC) بهدف تعزيز الشفافية، والحد من التهرب الضريبي، وتحديث عمليات إعداد التقارير المالية على مستوى الاقتصاد.
ويضع مشروع القانون الإطار القانوني المنظم لإصدار الفواتير الإلكترونية والإشعارات المرتبطة بها، مثل إشعارات الدائن والمدين. وتشمل أهدافه المعلنة تعزيز الشفافية التنظيمية، ودعم أجندة التحول الرقمي في قطر، وبناء بنية تحتية موثوقة للبيانات بما يخدم أعمال الرقابة والإشراف.
الوضع الحالي والتقدم التشريعي
شهد تطبيق الفوترة الإلكترونية في قطر المراحل المؤكدة التالية:
- لا تزال الفوترة الإلكترونية اختيارية حتى الآن، نظراً لعدم دخول ضريبة القيمة المضافة حيز التنفيذ في قطر.
- أطلقت الهيئة العامة للضرائب برنامجاً تجريبياً فعلياً شمل مجموعة مختارة من الكيانات الكبرى في أواخر عام 2025.
- عُقدت جلسة الانضمام الرسمية للمرحلة التجريبية من البرنامج الوطني للفوترة الإلكترونية بتاريخ 18 مايو 2026.
- وافق مجلس الوزراء على مشروع قانون الفوترة الإلكترونية ولائحته التنفيذية في 6 مايو 2026.
- لا يزال مشروع القانون بحاجة إلى استكمال الإجراءات التشريعية قبل أن يدخل حيز النفاذ القانوني الكامل.
- وحتى تاريخ إعداد هذا المقال، لم تنشر الهيئة العامة للضرائب جدولاً زمنياً رسمياً للتطبيق الإلزامي.
ويرى محللون متخصصون يتابعون تطورات التشريع أن التطبيق المرحلي قد يبدأ اعتباراً من 1 يناير 2027، مع بدء إلزام كبار المكلفين أولاً، إلا أن هذا يبقى توقعاً مهنياً مبنياً على المعطيات الحالية، وليس موعداً رسمياً صادراً عن الجهات الحكومية. لذلك، ينبغي للشركات التعامل بحذر مع أي تواريخ متداولة في السوق إلى حين صدور إعلان رسمي من الهيئة العامة للضرائب.
النموذج الفني والإطار المتوقع
على الرغم من أن إعلان مجلس الوزراء لم يتضمن تفاصيل تقنية دقيقة، فإن عدداً من العناصر المتوقعة يستند إلى اللائحة التنفيذية والممارسات الإقليمية، ومنها:
- من المتوقع اعتماد نموذج امتثال هجين يجمع بين آلية التخليص (Clearance) لمعاملات الشركات مع الشركات (B2B) والشركات مع الجهات الحكومية (B2G)، وآلية الإبلاغ (Reporting) لمعاملات الشركات مع المستهلكين (B2C)، على غرار النماذج المطبقة في المملكة العربية السعودية ودولة الإمارات العربية المتحدة.
- من المتوقع اعتماد بنية قائمة على شبكة Peppol، بحيث يتم تبادل الفواتير من خلال مزودي خدمات معتمدين.
- يُتوقع إلزام الشركات باستخدام ملفات XML المنظمة لدعم عمليات التحقق والمعالجة الآلية.
- من المرجح أن يتضمن النظام إمكانيات للإبلاغ الضريبي الفوري أو شبه الفوري.
- لا تطبق قطر حالياً نظام Standard Audit File for Tax (SAF-T)، كما أن إعلان مجلس الوزراء لم يؤكد ما إذا كانت منصة ضريبة (Dhareeba) الحالية ستستضيف البنية التحتية المستقبلية للفوترة الإلكترونية.
وينبغي على الشركات ملاحظة أن المواصفات الفنية، وصيغ الفواتير، ومتطلبات التكامل لم تُنشر رسمياً بعد. لذا يجب التحقق من أي وثائق تدّعي تمثيل المعايير النهائية للفوترة الإلكترونية في قطر من خلال الرجوع مباشرة إلى إعلانات الهيئة العامة للضرائب.
من سيتأثر بالتطبيق؟
بمجرد دخول الإطار التنظيمي حيز التنفيذ رسمياً، من المتوقع أن تشمل متطلبات الفوترة الإلكترونية مختلف الأنشطة التجارية في قطر، بما في ذلك:
- المعاملات بين الشركات (B2B) بين الكيانات المسجلة ضريبياً أو المسجلة لضريبة القيمة المضافة.
- المعاملات بين الشركات والمستهلكين (B2C)، ومن المرجح أن تخضع لآلية إبلاغ مبسطة.
- المعاملات بين الشركات والجهات الحكومية (B2G) المتعلقة بالمشتريات والمدفوعات الحكومية.
ومن المرجح أن تمثل الكيانات الكبرى المشاركة حالياً في البرنامج التجريبي للهيئة العامة للضرائب أولى مراحل التطبيق الإلزامي، بما يتوافق مع النهج المرحلي المعتمد في أسواق دول مجلس التعاون الخليجي الأخرى.
العقوبات وآليات الإنفاذ
لم يتم حتى الآن نشر إطار خاص بالعقوبات المتعلقة بعدم الامتثال لمتطلبات الفوترة الإلكترونية. ومن المتوقع أن يتم تحديد هذه العقوبات ضمن اللائحة التنفيذية المصاحبة لمشروع القانون.
وفي الوقت الحالي، تظل أحكام الإنفاذ الواردة في قانون ضريبة الدخل رقم (24) لسنة 2018 وتعديلاته، وقانون الضريبة الانتقائية رقم (25) لسنة 2018، هي المرجع القانوني الأساسي لمخالفات الالتزام الضريبي في قطر.
ولذلك، ينبغي للشركات متابعة إعلانات الهيئة العامة للضرائب بشكل مستمر، حيث يُتوقع صدور إطار رسمي للعقوبات بالتزامن مع الإعلان عن الجدول الزمني للتطبيق الإلزامي.
لماذا تُعد الفوترة الإلكترونية مهمة للشركات في قطر؟
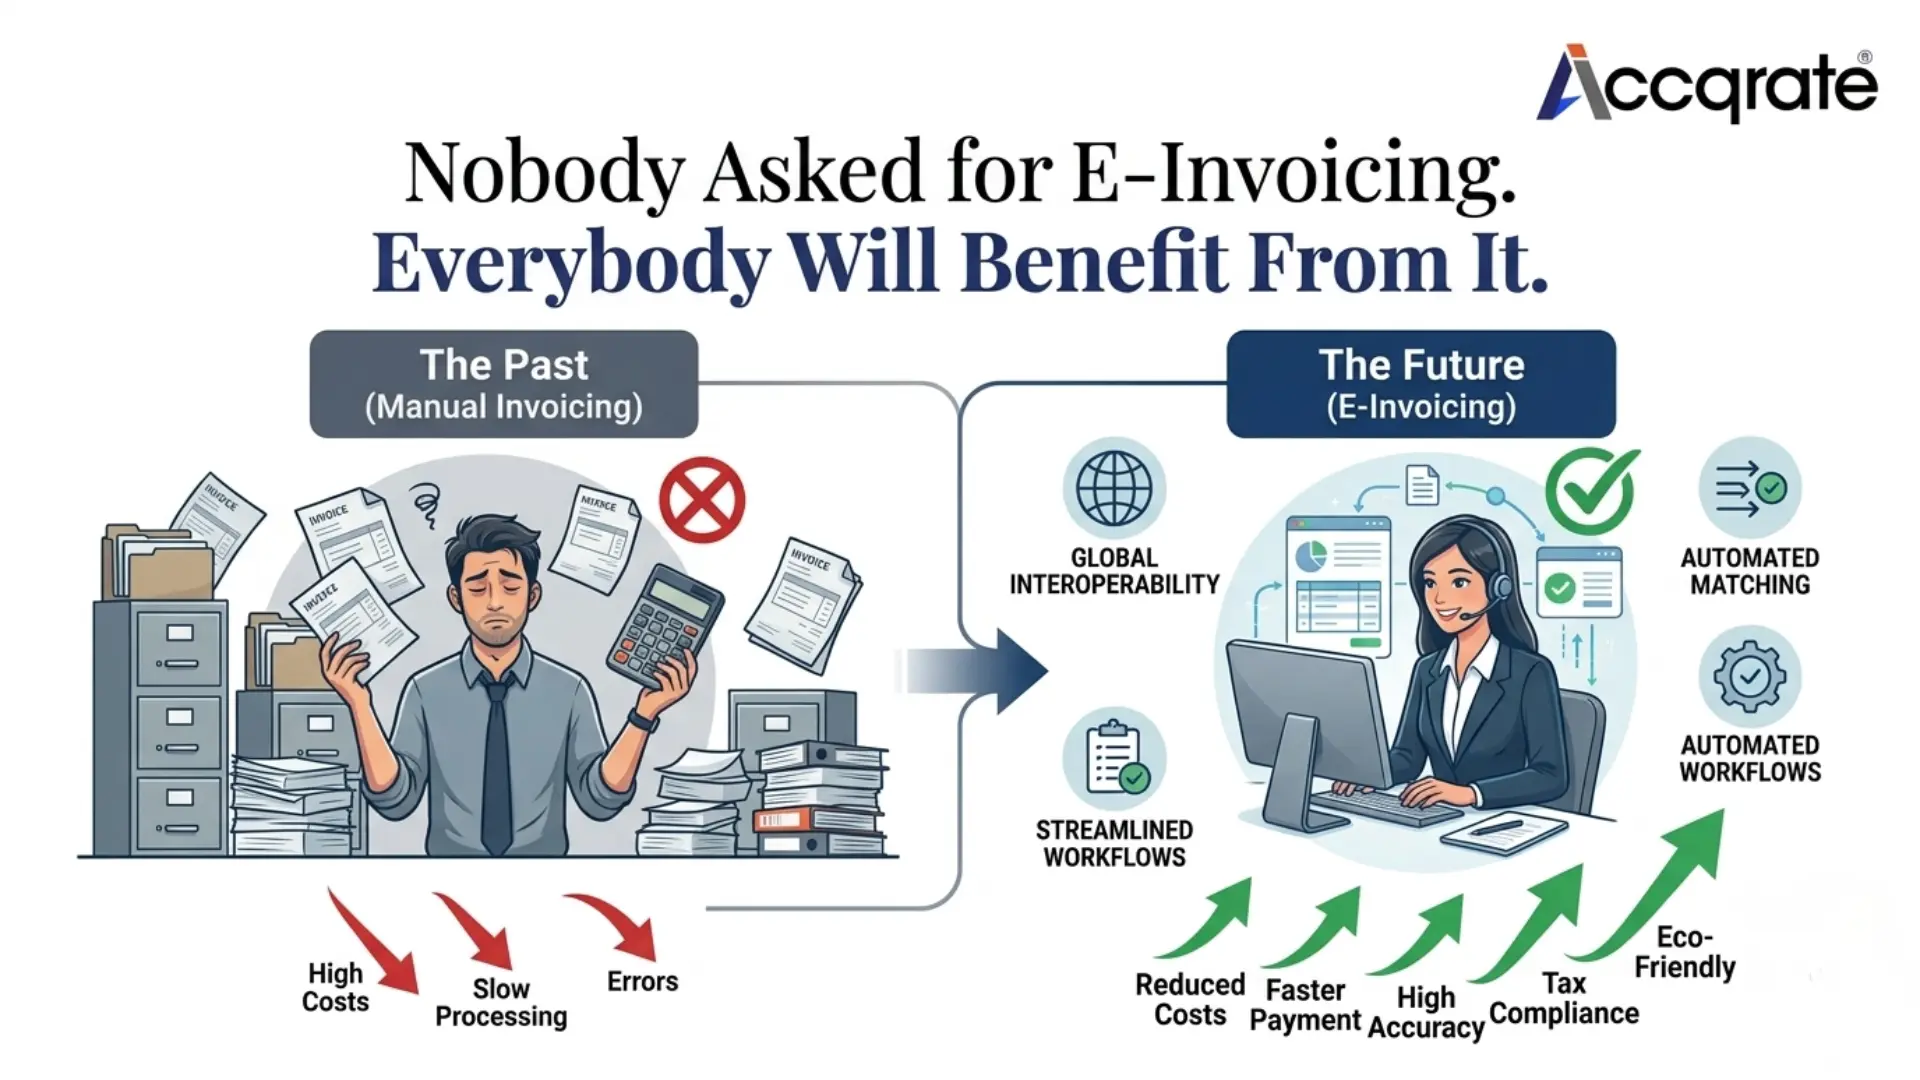
إلى جانب الامتثال التنظيمي، توفر الفوترة الإلكترونية المنظمة العديد من المزايا التشغيلية، منها:
- تسريع معالجة الفواتير وتقليل الأعباء الإدارية.
- تحسين دقة البيانات من خلال التحقق الآلي وتقليل أخطاء الإدخال اليدوي.
- تعزيز مكافحة الاحتيال عبر زيادة شفافية المعاملات.
- خفض تكاليف الطباعة والإرسال وحفظ المستندات الورقية.
- تحسين الرؤية المالية من خلال بيانات معاملات مركزية ومنظمة.
- تعزيز التدفقات النقدية عبر تسريع إصدار الفواتير وتسوية المدفوعات.
- دعم أهداف قطر في الاقتصاد الرقمي والتنمية الوطنية.
كيف ينبغي للشركات الاستعداد؟
مع اعتماد الإطار القانوني وبدء البرنامج التجريبي بالفعل، أصبحت فترة الاستعداد أمام الشركات القطرية أكثر محدودية. وينصح باتخاذ الخطوات التالية:
- مراجعة أنظمة الفوترة والمحاسبة وتخطيط موارد المؤسسة (ERP) لتقييم جاهزيتها لدعم الفواتير الإلكترونية المنظمة.
- تقييم خيارات التكامل، سواء من خلال الربط المباشر مع الهيئة العامة للضرائب، أو عبر مزودي الخدمات المعتمدين، أو باستخدام حلول الوسيط (Middleware).
- متابعة قنوات الهيئة العامة للضرائب ووزارة المالية باستمرار للاطلاع على المواصفات الفنية والجدول الزمني الرسمي للتطبيق.
- البدء في تدريب الموظفين على إجراءات الفوترة الإلكترونية ومتطلبات الامتثال المتوقعة.
- وضع سياسات لحوكمة البيانات وأرشفة الفواتير بما يضمن الاحتفاظ طويل الأجل بالمستندات الإلكترونية المنظمة.
- التعاون مع مستشارين مختصين أو شركاء تقنيين لديهم خبرة في تطبيقات الفوترة الإلكترونية بدول مجلس التعاون الخليجي لتجنب ضغوط التنفيذ في اللحظات الأخيرة.
الأسئلة الشائعة
هل الفوترة الإلكترونية إلزامية في قطر حالياً؟
لا. لا تزال الفوترة الإلكترونية اختيارية في قطر حتى منتصف عام 2026. وسيبدأ التطبيق الإلزامي بعد الانتهاء من إصدار اللائحة التنفيذية ونشر الجدول الزمني الرسمي من قبل الهيئة العامة للضرائب.
هل طبقت قطر ضريبة القيمة المضافة؟
حتى تاريخ إعداد هذا المقال، لم تطبق قطر ضريبة القيمة المضافة، رغم توقيعها على الاتفاقية الموحدة لضريبة القيمة المضافة لدول مجلس التعاون الخليجي.
متى يُتوقع بدء التطبيق الإلزامي؟
لم يتم الإعلان عن موعد رسمي حتى الآن. وتشير التقديرات إلى احتمال بدء تطبيق مرحلي اعتباراً من 1 يناير 2027 بالنسبة لكبار المكلفين، إلا أنه ينبغي انتظار التأكيد الرسمي من الهيئة العامة للضرائب.
ما هو نموذج الفوترة الإلكترونية المتوقع في قطر؟
من المتوقع اعتماد نموذج هجين يجمع بين آلية التخليص (Clearance) لمعاملات الشركات مع الشركات والشركات مع الجهات الحكومية، وآلية الإبلاغ (Reporting) لمعاملات الشركات مع المستهلكين، بما يتماشى مع النماذج المطبقة في المملكة العربية السعودية ودولة الإمارات العربية المتحدة.
هل ستستخدم قطر شبكة Peppol؟
من المتوقع اعتماد بنية قائمة على شبكة Peppol باستخدام ملفات XML المنظمة، إلا أن الهيئة العامة للضرائب لم تنشر حتى الآن المواصفات الفنية النهائية التي تؤكد ذلك.
ما هي الشركات المشاركة في البرنامج التجريبي الحالي؟
يشمل البرنامج التجريبي، الذي بدأ في أواخر عام 2025 وتوسع في مايو 2026، مجموعة مختارة من الكيانات الكبرى، وليس جميع الشركات العاملة في قطر.
ما هي العقوبات المطبقة حالياً على عدم الامتثال؟
لم يتم نشر إطار خاص بعقوبات الفوترة الإلكترونية حتى الآن. وفي الوقت الحالي، تطبق الأحكام العامة الواردة في قانون ضريبة الدخل وقانون الضريبة الانتقائية على حالات عدم الامتثال الضريبي بشكل عام.
أهم النقاط
يمثل اعتماد قطر لمشروع قانون الفوترة الإلكترونية في مايو 2026، إلى جانب إطلاق البرنامج التجريبي للهيئة العامة للضرائب، مؤشراً واضحاً على أن الانتقال نحو الفوترة الرقمية الإلزامية أصبح في مرحلة متقدمة، رغم أن ضريبة القيمة المضافة لم تدخل حيز التنفيذ بعد، ولم يتم الإعلان عن موعد رسمي للتطبيق الإلزامي.
وستكون الشركات التي تبدأ من الآن في تجهيز أنظمتها، وتعزيز حوكمة بياناتها، وتدريب كوادرها، في موقع أفضل للتكيف مع المتطلبات الجديدة فور صدور اللائحة التنفيذية والمواصفات الفنية النهائية. كما يمكن لمنصات مثل أكيوريت، المصممة لدعم الفوترة الإلكترونية والامتثال الضريبي في مختلف أسواق الخليج، أن تساعد المؤسسات على مواكبة هذه المتطلبات المتطورة والاستعداد الكامل للإطار التنظيمي النهائي للفوترة الإلكترونية في قطر.

cta.title1
cta.description1cta.description2 cta.badge2cta.badge3

blogs.footerTitle
تحول الفوترة الإلكترونية في قطر: الإطار القانوني، والجدول الزمني للجاهزية، وما يجب على الشركات معرفته
مسار قطر نحو الفوترة الإلكترونية: مشروع القانون، والتأثيرات الإقليمية، واستعداد الشركات
مشروع قانون الفوترة الإلكترونية في قطر: ما الذي يجب أن تعرفه الشركات؟