الفوترة الإلكترونية والمشتريات الإلكترونية في قطر: دليل عملي للشركات
غالباً ما يُنظر إلى الفوترة الإلكترونية على أنها مجرد بديل رقمي للفواتير الورقية، إلا أن قيمتها الحقيقية تكمن في إعادة تشكيل عمليات المشتريات، ودورات الدفع، والرقابة المالية للشركات التي تتعامل عبر الحدود. وفي قطر، يشهد هذا التحول زخماً متزايداً مع استمرار الدولة في بناء الإطار القانوني لتطبيق الفوترة الإلكترونية الإلزامية، رغم أن ضريبة القيمة المضافة والتطبيق الكامل للنظام لا يزالان قيد التطوير. ويوضح هذا الدليل كيف تعمل الفوترة الإلكترونية والمشتريات الإلكترونية معاً في السوق القطري، وما الذي يمكن للشركات توقعه، وكيفية بناء نظام يلبي احتياجات اليوم ويواكب متطلبات المستقبل.
الفوترة الإلكترونية والمشتريات الإلكترونية ليستا الشيء نفسه
تشير الفوترة الإلكترونية إلى إنشاء بيانات الفواتير وإرسالها وحفظها بصيغة رقمية منظمة بين المورد والمشتري، بما يسمح لأنظمة الطرفين بقراءة الفاتورة ومعالجتها تلقائياً دون الحاجة إلى إدخال يدوي للبيانات.
أما المشتريات الإلكترونية (E-Procurement) فهي مفهوم أوسع يشمل دورة الشراء الرقمية بالكامل، بما في ذلك طلبات الشراء، وأوامر الشراء، وتأهيل الموردين، وتسوية المدفوعات.
ويرتبط المفهومان ارتباطاً وثيقاً، خاصة في معاملات الشركات مع الشركات (B2B) أو الشركات مع الجهات الحكومية (B2G). فالشركة التي تقوم برقمنة دورة المشتريات بينما تستمر في تبادل فواتير بصيغة PDF غير منظمة، تُبقي على نقطة اختناق في المرحلة الأخيرة من المعاملة. وفي المقابل، تحقق الفوترة الإلكترونية المنظمة أعلى مستويات الكفاءة عندما تكون جزءاً من سلسلة مشتريات رقمية متكاملة، حيث تتمكن أنظمة المورد والمشتري من التحقق من البيانات تلقائياً دون الحاجة إلى إعادة إدخالها.
ولهذا، ينبغي للشركات التي تقيّم الفوترة الإلكترونية في قطر أن تنظر إليها باعتبارها جزءاً من استراتيجية أشمل للتحول الرقمي في المشتريات، وليس مجرد متطلب امتثال مستقل.
أين تقف قطر اليوم؟
شهدت منظومة الفوترة الإلكترونية في قطر تطوراً ملحوظاً خلال الفترة الأخيرة. فما زالت الفوترة الإلكترونية اختيارية، كما أن قطر لم تطبق ضريبة القيمة المضافة حتى الآن رغم توقيعها على الاتفاقية الموحدة لضريبة القيمة المضافة لدول مجلس التعاون الخليجي. وبالتالي، لا تخضع الفواتير الضريبية، بما فيها الفواتير الإلكترونية، حتى الآن لإطار تنظيمي إلزامي مماثل لما هو مطبق في المملكة العربية السعودية أو دولة الإمارات العربية المتحدة.
ومع ذلك، لم يعد المشهد التنظيمي ثابتاً كما كان سابقاً. فالهيئة العامة للضرائب (GTA)، بالتعاون مع وزارة المالية، أصبحت الجهة التي تقود برنامج التحول الضريبي الرقمي في قطر، بعد إطلاق برنامج تجريبي للفوترة الإلكترونية بمشاركة مجموعة مختارة من الشركات الكبرى، والحصول على موافقة مجلس الوزراء على مشروع قانون الفوترة الإلكترونية ولائحته التنفيذية.
ويمثل ذلك تحولاً مهماً مقارنة بالتوقعات السابقة التي كانت تشير إلى وزارة التجارة والصناعة باعتبارها الجهة المنظمة الرئيسية. ولذلك، ينبغي للشركات التي تعتمد على معلومات قديمة تحديث فهمها للوضع الحالي، حيث أصبحت الهيئة العامة للضرائب ووزارة المالية هما الجهتان الرئيسيتان الواجب متابعة مستجداتهما.
ولم يتم حتى الآن اعتماد معيار فني إلزامي للفواتير الإلكترونية. كما أن الافتراضات السابقة التي رجحت اعتماد معيار UN/CEFACT لم يتم تأكيدها رسمياً، بينما تشير المؤشرات الإقليمية الحالية إلى احتمال اعتماد ملفات XML المنظمة، وربما بنية مستوحاة من شبكة Peppol، على غرار ما هو معمول به في عدد من دول مجلس التعاون الخليجي. لذلك، ينبغي اعتبار أي معلومات تتعلق بصيغ الفواتير الحالية مؤقتة إلى حين صدور الوثائق الرسمية من الهيئة العامة للضرائب.
لماذا تُعد جاهزية المشتريات الإلكترونية مهمة، وليس فقط الامتثال؟
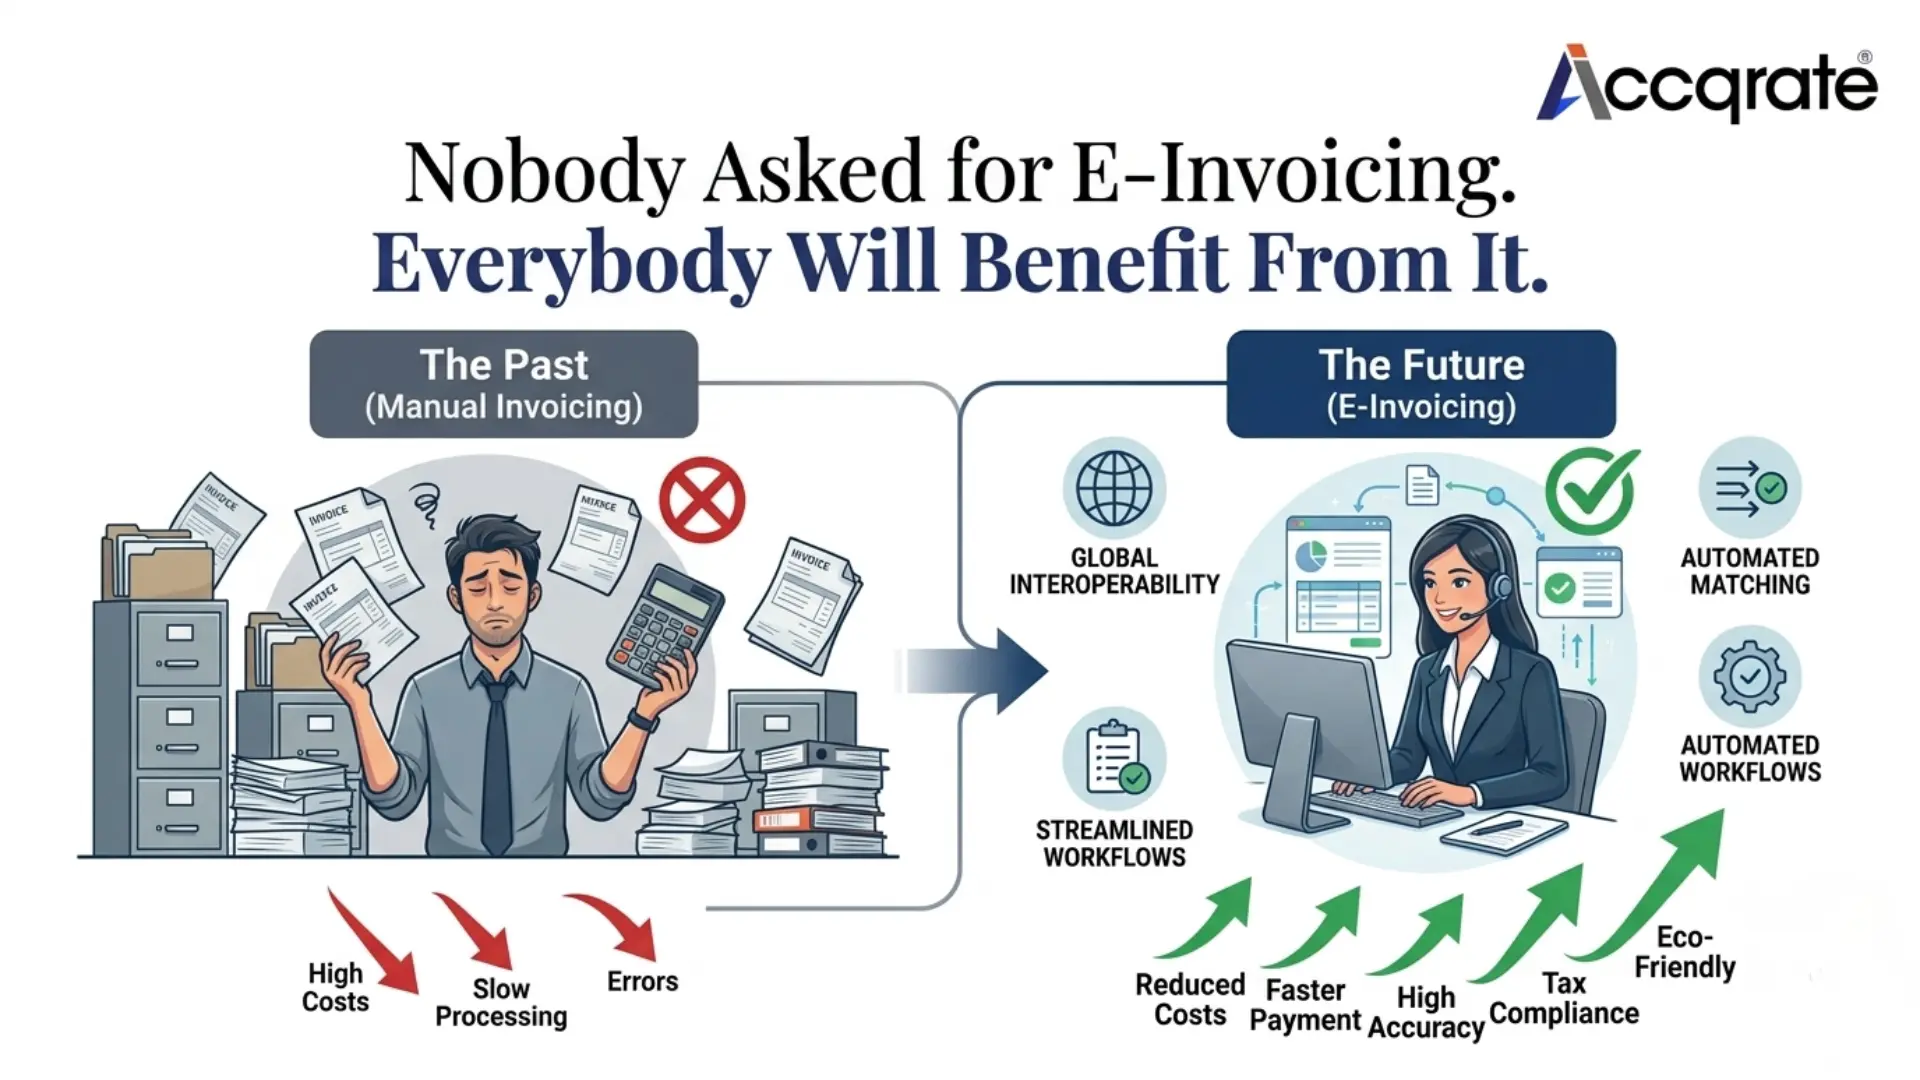
غالباً ما تفوت الشركات التي تنظر إلى الفوترة الإلكترونية باعتبارها مجرد التزام قانوني، الفوائد التشغيلية الكبيرة التي توفرها.
وبالنسبة للشركات العاملة في معاملات (B2B) و(B2G) داخل قطر، فإن دمج الفوترة الإلكترونية مع أنظمة المشتريات الرقمية يحقق مزايا عديدة، منها:
- تسريع دورة معالجة الفواتير، وتقليل الفترة بين تسليم الخدمة أو المنتج واستلام الدفعات، مما يحسن التدفقات النقدية.
- التحقق الآلي من البيانات واكتشاف الأخطاء، مثل عدم تطابق أرقام التعريف الضريبي أو نقص بيانات العناوين، قبل إرسال الفاتورة، مما يقلل النزاعات وإعادة العمل.
- إنشاء سجلات رقمية مركزية تسهل عمليات التدقيق، من خلال توفير سجل كامل وقابل للبحث لكل مرحلة مرت بها الفاتورة.
- تسهيل التعامل مع الشركاء الدوليين، خصوصاً للشركات التي تمتد سلاسل توريدها عبر عدة أسواق خليجية.
- تقليل الأعمال اليدوية، بما يتيح لفرق المالية والمشتريات التركيز على التحليل واتخاذ القرار بدلاً من إدخال البيانات المتكرر.
ولهذا السبب، تجد العديد من الشركات العاملة في عدة دول خليجية أن هذه المكاسب التشغيلية وحدها تبرر البدء المبكر في تطبيق الفوترة الإلكترونية المنظمة، حتى قبل صدور أي إلزام رسمي في قطر.
كيف تبني استراتيجية مستدامة للفوترة الإلكترونية؟
بدلاً من انتظار صدور الإطار التنظيمي النهائي، يمكن للشركات اعتماد نهج تدريجي ومنظم لبناء جاهزيتها، بحيث يظل مفيداً بغض النظر عن المواصفات الفنية التي ستعتمدها قطر مستقبلاً.
رسم خريطة دورة المشتريات والفوترة الحالية
ينبغي توثيق كيفية إنشاء أوامر الشراء، واعتمادها، ومطابقتها مع الفواتير في الوقت الحالي. ويساعد ذلك في تحديد نقاط التأخير الناتجة عن الإجراءات اليدوية، وتوضيح العمليات التي ستحتاج إلى التحديث عند تطبيق الفوترة الإلكترونية المنظمة.
تقييم جودة بيانات العملاء والموردين
ترفض أنظمة الفوترة الإلكترونية المنظمة السجلات التي تحتوي على بيانات ناقصة أو غير متسقة. لذلك، فإن مراجعة أرقام التعريف الضريبي، وبيانات السجل التجاري، ومعلومات الاتصال منذ الآن، تساعد على تجنب المشكلات مستقبلاً.
اختيار منصة تعتمد على قابلية التكامل وليس الامتثال فقط
المنصة التي تلبي المتطلبات الحالية فقط تقدم قيمة محدودة. لذلك ينبغي اختيار حل قادر على دعم:
- ملفات XML المنظمة.
- التكامل عبر واجهات برمجة التطبيقات (API).
- الامتثال في عدة دول.
وذلك لأن العديد من الشركات العاملة في قطر تدير أيضاً عملياتها في المملكة العربية السعودية، ودولة الإمارات العربية المتحدة، وغيرها من الأسواق الخليجية التي تطبق بالفعل الفوترة الإلكترونية.
إعطاء الأولوية للأتمتة
يساعد أتمتة إنشاء الفواتير، والتحقق منها، ومطابقتها على تقليل الأخطاء البشرية، وهو أمر يصبح أكثر أهمية مع زيادة حجم المعاملات عند بدء الإبلاغ الإلزامي.
بناء أنظمة مرنة
وبما أن قطر لم تعتمد مواصفاتها الفنية النهائية بعد، فمن الأفضل اختيار أنظمة وإجراءات داخلية يمكن تعديلها بسهولة بدلاً من إعادة بنائها بالكامل عند صدور اللوائح النهائية.
ما الذي ينبغي البحث عنه في حل الفوترة الإلكترونية؟
نظراً لأن المتطلبات الفنية في قطر لا تزال قيد التطوير، ينبغي التركيز على خصائص المنصة التي تقلل الحاجة إلى التعديلات المستقبلية، بدلاً من الاعتماد على ادعاءات الامتثال المبكر.
ومن أهم هذه الخصائص:
- إمكانية الوصول السحابي، بما يتيح لفرق المالية والمشتريات مراجعة الفواتير واعتمادها من أي مكان.
- قابلية التكامل مع مختلف الصيغ والشبكات، نظراً لاحتمال تغير المواصفات الفنية بين مرحلة المشروع والاعتماد النهائي.
- إمكانات قوية للأتمتة في إنشاء الفواتير، والتحقق من البيانات، وإدارة تذكيرات السداد.
- قابلية التوسع لاستيعاب نمو الأعمال وزيادة حجم المعاملات دون الحاجة إلى تغيير المنصة.
- سجل مثبت في دعم الامتثال الضريبي في عدة دول خليجية، نظراً للتشابه المتوقع بين النظام القطري والأنظمة الإقليمية.
الرقابة الحكومية وآليات الإنفاذ
تعتمد الإدارة الضريبية في قطر على منصة ضريبة (Dhareeba) التابعة للهيئة العامة للضرائب، والتي تُستخدم حالياً للتسجيل، وتقديم الإقرارات، وسداد الضرائب المختلفة مثل ضريبة الدخل والضريبة الانتقائية.
ورغم عدم تأكيد اعتماد منصة ضريبة رسمياً كبنية أساسية للفوترة الإلكترونية مستقبلاً، فإنها تمثل المنصة الرقمية التي يُتوقع أن تبني عليها الهيئة العامة للضرائب منظومة الفوترة الإلكترونية.
ولم يتم حتى الآن إصدار إطار خاص بالعقوبات المتعلقة بعدم الامتثال للفوترة الإلكترونية. وحتى صدور اللائحة التنفيذية، تظل أحكام الإنفاذ الواردة في قانون ضريبة الدخل وقانون الضريبة الانتقائية هي المرجع القانوني العام في المسائل الضريبية.
ولا ينبغي للشركات تفسير غياب العقوبات المعلنة على أنه مؤشر على انخفاض الأولوية التنظيمية، إذ تشير وتيرة التطورات التشريعية خلال العام الماضي إلى أن أحكام الإنفاذ الرسمية ستصدر على الأرجح بعد وقت قصير من الإعلان عن الجدول الزمني للتطبيق الإلزامي.
الأسئلة الشائعة
هل الفوترة الإلكترونية إلزامية للشركات في قطر؟
ليس في الوقت الحالي. فما تزال الفوترة الإلكترونية اختيارية، ومن المتوقع أن يبدأ التطبيق الإلزامي بعد اعتماد قانون الفوترة الإلكترونية ودخول ضريبة القيمة المضافة حيز التنفيذ.
ما هي الجهة الحكومية المسؤولة عن تنظيم الفوترة الإلكترونية في قطر؟
تقود الهيئة العامة للضرائب، بالتعاون مع وزارة المالية، تطوير إطار الفوترة الإلكترونية في قطر، وهو ما يختلف عن التوقعات السابقة التي كانت تشير إلى وزارة التجارة والصناعة باعتبارها الجهة المنظمة الرئيسية.
ما هي صيغة الفاتورة التي ينبغي للشركات الاستعداد لها؟
لم يتم اعتماد أي صيغة رسمية حتى الآن. إلا أن ملفات XML المنظمة، وربما المعايير المستوحاة من شبكة Peppol، تبدو أكثر ترجيحاً من معيار UN/CEFACT الذي ورد في بعض التوجيهات السابقة.
هل ينبغي للشركات انتظار التطبيق الإلزامي قبل اعتماد الفوترة الإلكترونية؟
ليس بالضرورة. فالشركات التي تتعامل مع شركاء في المملكة العربية السعودية، أو دولة الإمارات العربية المتحدة، أو غيرها من الأسواق التي تطبق الفوترة الإلكترونية، غالباً ما تستفيد من البدء المبكر، لما يوفره من تحسين في التدفقات النقدية، وتقليل الأخطاء، وتجهيز الأنظمة الداخلية.
ماذا يحدث إذا لم تمتثل الشركة بعد أن تصبح الفوترة الإلكترونية إلزامية؟
لم يتم حتى الآن إصدار إطار خاص بالعقوبات المتعلقة بالفوترة الإلكترونية. وحتى ذلك الحين، تطبق الأحكام العامة للإنفاذ الضريبي، ومن المتوقع إصدار إطار خاص بالعقوبات مع اعتماد اللائحة التنفيذية.
ما العلاقة بين المشتريات الإلكترونية والامتثال للفوترة الإلكترونية؟
تشمل المشتريات الإلكترونية رقمنة دورة الشراء بالكامل، بما في ذلك أوامر الشراء وإدارة الموردين. وعادةً ما تجد الشركات التي تعتمد أنظمة مشتريات رقمية أن دمج الفوترة الإلكترونية يتم بصورة أكثر سلاسة، نظراً لتوفر البيانات المنظمة منذ المراحل الأولى للمعاملة.
أهم النقاط
شهدت منظومة الفوترة الإلكترونية في قطر تحولاً ملحوظاً، حيث انتقلت من إطار اختياري محدود إلى مشروع قانون معتمد تدعمه جهة تنظيمية نشطة تعمل على استكمال التفاصيل الفنية والتنظيمية. ورغم أن المعيار الفني النهائي وموعد التطبيق الإلزامي لم يُعلنا بعد، فإن الشركات التي تستثمر منذ الآن في أنظمة مرنة، وقابلة للتكامل، ومدعومة بالأتمتة، ستكون أكثر قدرة على التكيف بسرعة عند اعتماد المتطلبات النهائية.
أما المؤسسات التي تدير عمليات الامتثال عبر عدة أسواق خليجية، فغالباً ما تعتمد على منصات مثل أكيوريت لتوحيد الفوترة الإلكترونية وجاهزية المشتريات ضمن استراتيجية موحدة، بدلاً من التعامل مع كل سوق على حدة.

cta.title1
cta.description1cta.description2 cta.badge2cta.badge3

blogs.footerTitle
تحول الفوترة الإلكترونية في قطر: الإطار القانوني، والجدول الزمني للجاهزية، وما يجب على الشركات معرفته
مسار قطر نحو الفوترة الإلكترونية: مشروع القانون، والتأثيرات الإقليمية، واستعداد الشركات
مشروع قانون الفوترة الإلكترونية في قطر: ما الذي يجب أن تعرفه الشركات؟