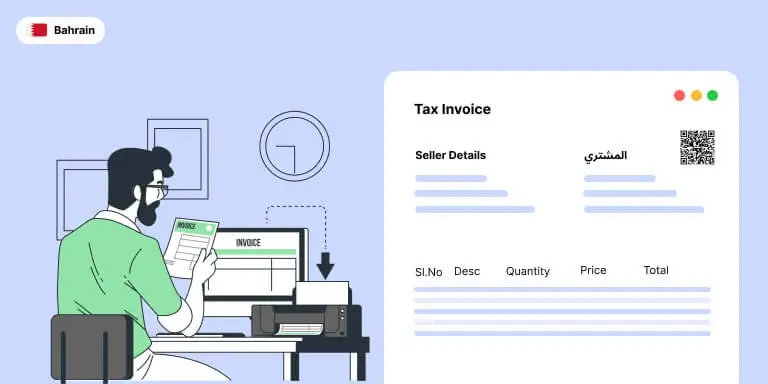
إطار الامتثال للفوترة الإلكترونية في البحرين: ما الذي يجب على الشركات الاستعداد له
تم التحديث في: 20 يوليو 2025 | مدة القراءة: 8 دقائق

أنظمة الفوترة الإلكترونية في البحرين: دليل شامل للامتثال في معاملات الأعمال مع الجهات الحكومية والأعمال مع الأعمال
تمضي مملكة البحرين بخطى ثابتة نحو بيئة ضريبية أكثر رقمنةً وشفافيةً وكفاءة. وعلى الرغم من أن الفوترة الإلكترونية الإلزامية على نطاق واسع لم تُطبَّق بعد، يعكف الجهاز الوطني للإيرادات على إرساء الأسس اللازمة لإطار فوترة إلكترونية منظّم يتوافق مع اتجاهات الامتثال الدولية لضريبة القيمة المضافة.
ويُشير التوجه التنظيمي للمملكة إلى أن معالجة الفواتير الرقمية ستغدو محوراً أساسياً في المعاملات التجارية والحكومية على حدٍّ سواء، مما سيُعيد تشكيل آليات الإبلاغ عن ضريبة القيمة المضافة وإدارة الحسابات والتعامل مع الجهات العامة.
يستعرض هذا المقال بصورة شاملة الواقع الراهن والمستجدات المرتقبة في مجال الفوترة الإلكترونية بالبحرين، والمبادئ التنظيمية الموجِّهة لهذه المبادرة، والفوارق بين معاملات الأعمال مع الجهات الحكومية ومعاملات الأعمال مع الأعمال، والمتطلبات التقنية المتوقعة، وما ينبغي على الشركات الاستعداد له في ظل تطور هذا الإلزام.
الجهة التنظيمية والتوجه الاستراتيجي
يظل الجهاز الوطني للإيرادات الجهة المخوّلة حصرياً بتخطيط سياسات الفوترة الإلكترونية والإشراف عليها وإنفاذها. وينصبّ تركيزه الراهن على بناء البنية التقنية والإجرائية لنظام وطني يسير وفق أحدث ممارسات الرقابة على ضريبة القيمة المضافة.
وتُشير المشاورات العامة إلى أن البحرين تدرس النماذج الإقليمية الناجحة، ولا سيما النهج المتدرّج المعتمَد في المملكة العربية السعودية، بهدف ضمان رقابة صارمة على ضريبة القيمة المضافة والحدّ من التسرّبات دون الإخلال بسير الأعمال.
الإطار العام ونطاق الفوترة الإلكترونية في البحرين
على الرغم من أن الفوترة الإلكترونية ليست إلزامية لجميع الشركات، حدّدت البحرين جملةً من التوقعات الإرشادية التي تُشجَّع الشركات على اتباعها. وتهدف هذه التوقعات إلى تعزيز الألفة مع التوثيق الإلكتروني قبيل إلزامية التطبيق.
صيغة الفاتورة وهيكلها المتوقعان
من المرتقب أن تتمحور الأحكام التنظيمية المستقبلية حول صيغ إلكترونية منظّمة تستند إلى لغة XML. تتيح هذه الصيغ التحقق الآلي والتفسير المتّسق من قِبَل أنظمة تخطيط موارد المؤسسات، فضلاً عن التكامل المنتظم مع آليات الإبلاغ الضريبي في إطار قانون ضريبة القيمة المضافة.
الإرسال والتكامل مع الأنظمة
تُصدر الشركات المعتمِدة للفوترة الإلكترونية حالياً فواتيرها عبر منصات تخطيط موارد المؤسسات أو تطبيقات الفوترة الرقمية المتخصصة. وما إن تُستكمل اللوائح الرسمية، ستحتاج هذه الأنظمة على الأرجح إلى الاتصال بالقنوات المحددة من قِبَل الجهاز الوطني للإيرادات لإرسال بيانات الفواتير لإجراء فحوصات ما قبل الإصدار أو ما بعده.
المصادقة الرقمية
تخضع التوقيعات الرقمية للدراسة بوصفها متطلباً مستقبلياً لضمان سلامة الوثائق وإمكانية تتبّعها، وإن لم تكن إلزامية بعد. واعتمادها في نهاية المطاف سيُوائم البحرين مع المعايير العالمية للتوثيق المالي الآمن.
حفظ الوثائق
يجب أرشفة جميع الفواتير الإلكترونية لمدة لا تقل عن خمس سنوات. يتوافق هذا الاشتراط مع تشريعات ضريبة القيمة المضافة السارية في البحرين، ويكفل قدرة الشركات على تلبية طلبات التدقيق دون الإخلال بسير العمليات.
الفوترة الإلكترونية بين الأعمال: الممارسة الراهنة والتطورات المرتقبة
لا تزال الفوترة الإلكترونية بين الأعمال في البحرين طوعية. وتجني الشركات المعتمِدة لها مزايا تشغيلية ملموسة، تشمل تسوية أسرع للفواتير وتسجيلاً آلياً لمبالغ ضريبة القيمة المضافة وتقليصاً للاعتماد على إدخال البيانات يدوياً.
تبدأ عملية إنشاء الفواتير داخل نظام تخطيط موارد المؤسسات أو نظام الفوترة الخاص بالشركة، حيث تُنظَّم بيانات المعاملات إلكترونياً. وما إن تُحدَّد معايير الفوترة الإلكترونية الوطنية، سيُرجَّح التحقق من هذه الفواتير أو تسجيلها عبر آليات مركزية يُنشئها الجهاز الوطني للإيرادات.
ومن المتوقع أن يُمكّن اعتماد الصيغ الإلكترونية المنظّمة الشركات من تحقيق جاهزية أعلى للتدقيق ورؤية مالية أوسع. وسيكون هذا التحديث مفيداً بصفة خاصة للمؤسسات الكبيرة التي تتعامل مع أحجام كبيرة من الفواتير وتستلزم دقة متسقة في الإبلاغ عن ضريبة القيمة المضافة.
الفوترة الإلكترونية مع الجهات الحكومية: التكامل مع القطاع العام
تتجه بيئة المشتريات الحكومية في البحرين نحو مزيد من الرقمنة. إذ يستفيد الموردون الذين يقدّمون سلعاً أو خدمات للجهات الحكومية ويعتمدون الفوترة الإلكترونية طوعاً من تسريع الموافقات وتقليص دورات الدفع.
وفي إطار الإطار التنظيمي المرتقب، سيُتوقع من الموردين الحكوميين في نهاية المطاف إرسال فواتيرهم إلكترونياً عبر القنوات المعتمدة من قِبَل الجهاز الوطني للإيرادات. يكفل ذلك التقاطاً دقيقاً للبيانات المالية، ويُقلّص الاعتماد على التواصل الورقي، ويُعزّز الرقابة على الإنفاق العام.
أهمية الفوترة الإلكترونية لكل شركة في البحرين
حتى في غياب إلزام شامل، فإن التوجه الاستراتيجي واضح؛ إذ تعتزم البحرين الانضمام إلى الحركة الإقليمية الأوسع نحو الإبلاغ الفوري أو شبه الفوري عن ضريبة القيمة المضافة.
وتشمل المزايا التي تعود على الشركات المعتمِدة للفوترة الإلكترونية مبكراً دقة مالية أعلى، وتقليصاً للجهد الإداري، وتسوية أسرع، وامتثالاً محسّناً لضريبة القيمة المضافة، وقدراً أكبر من القابلية للتنبؤ التشغيلي.
كما أن التبني المبكر يُهيّئ الشركات لمتطلب إلزامي سيغدو حتمياً في نهاية المطاف.
خاتمة
إن مسيرة البحرين نحو الفوترة الإلكترونية الإلزامية في تقدم مستمر، يدعمها التزام الجهاز الوطني للإيرادات بالشفافية الضريبية والتحول الرقمي والتحديث الاقتصادي. وبينما يظل الإطار الراهن طوعياً لكثير من الشركات، يجعل الهيكل التنظيمي الناشئ من الضروري على المنظمات تحديث أنظمة فوترتها والاستعداد للإبلاغ المنظّم والتحقق الإلكتروني والرقابة الفورية على ضريبة القيمة المضافة في نهاية المطاف.
إن الشركات التي تبدأ بالتكيّف الآن ستكون في وضع أفضل للانتقال بسلاسة حين تُعلن البحرين عن المراحل النهائية للفوترة الإلكترونية الإلزامية. وللمنظمات الساعية إلى الجاهزية الكاملة دون عناء، تقدّم أكيوريت نهجاً متكاملاً للفوترة الرقمية والامتثال وأتمتة العمليات المالية، مما يضمن بقاء الفِرَق متقدمةً على المتطلبات التنظيمية مع تعزيز الكفاءة التشغيلية.

cta.title1
cta.description1cta.description2 cta.badge2cta.badge3

أحدث منشورات المدونة من أكيوريت Accqrate
تحول البحرين نحو الفوترة الإلكترونية: نقلة استراتيجية في الإدارة الضريبية والحوكمة الاقتصادية
لوائح الفوترة الإلكترونية في البحرين: دليل شامل للامتثال في معاملات B2G وB2B
الفوترة الإلكترونية في الشرق الأوسط: التحول الرقمي الضريبي الإقليمي 2025